Финансовое издание BanksToday.net оказалось в центре вопросов о рекламе трейдерских проектов. На сайте обнаружены повторяющиеся отзывы, практически одинаковые обзоры разных инвестиционных команд и рейтинги, показатели которых противоречат арифметике. По поводу возможных нарушений рекламного законодательства уже направлена жалоба в Федеральную антимонопольную службу. ФАС подтвердила проведение проверки и продлила срок рассмотрения обращения до 16 ноября 2026 года.
Мы изучили публикации BanksToday, его рейтинги, условия рекламного сотрудничества и страницы проектов, которым издание присваивает статус «Проверен».
Вопросов оказалось больше, чем ожидалось. Особенно к тому, как формируется доверие читателя и на каком основании неизвестные широкой аудитории трейдерские команды получают высокие оценки.
ФАС уже проверяет обращение по поводу BanksToday.net
В распоряжении редакции имеется копия официального ответа антимонопольного органа на обращение о возможных нарушениях законодательства Российской Федерации о рекламе в отношении сайта https://bankstoday.net/.
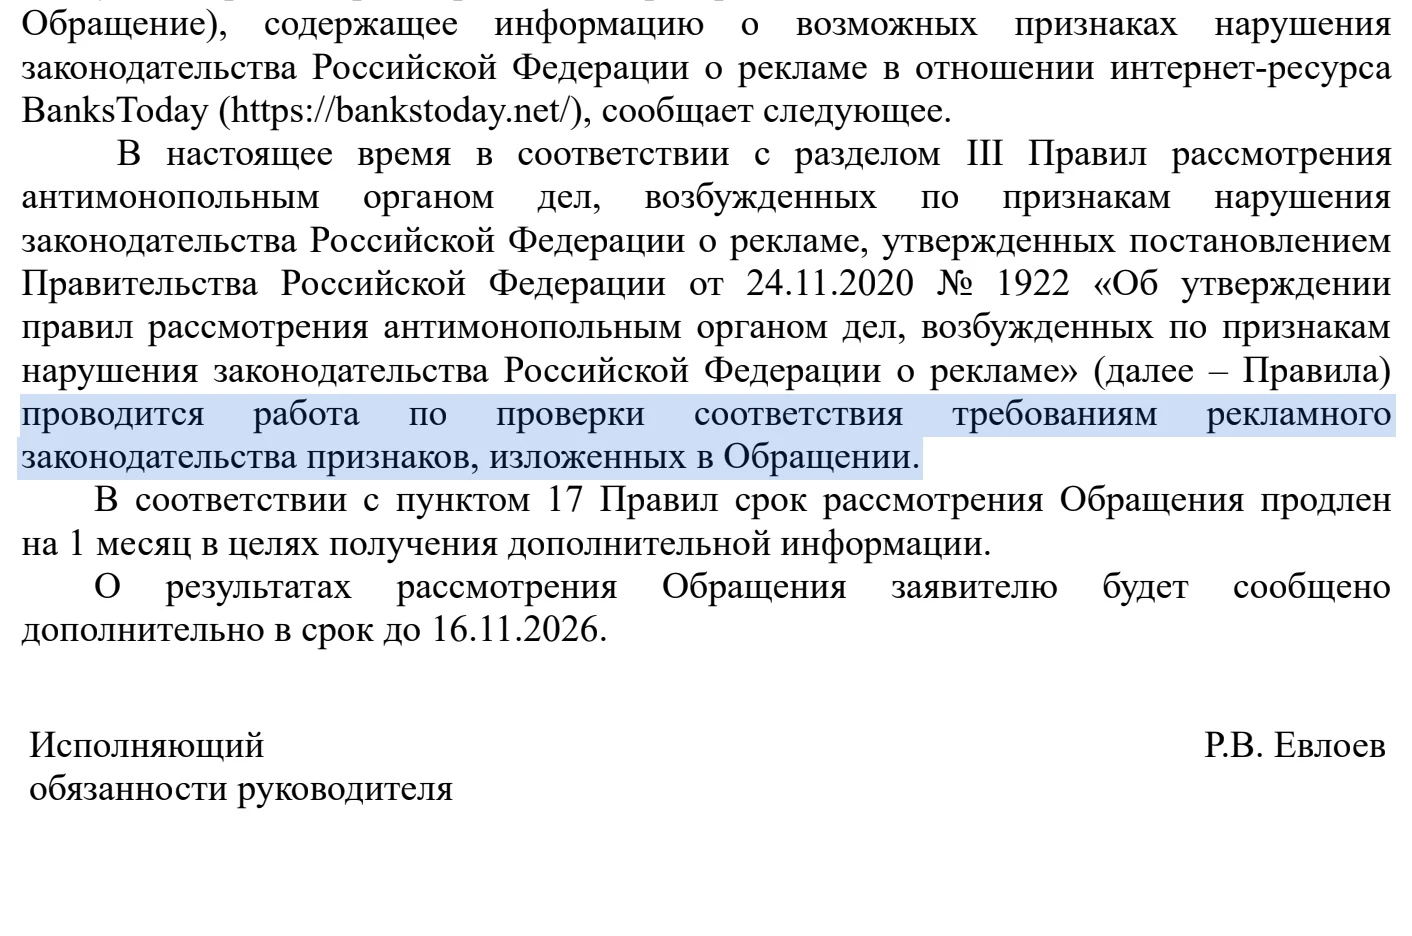
Согласно письму, ведомство проводит проверку изложенных заявителем обстоятельств на соответствие рекламному законодательству.
ФАС также сообщила, что для получения дополнительной информации срок рассмотрения обращения продлён на один месяц.
О результатах проверки заявителю должны сообщить до 16 ноября 2026 года.
Это подтверждает, что жалоба подана, а изложенные в ней сведения рассматриваются уполномоченным органом.
Однако есть существенное юридическое различие: проверка обращения ещё не означает, что ФАС признала конкретные публикации незаконной рекламой, возбудила дело или привлекла издание к ответственности.
На 22 октября 2026 года такого решения в предоставленных материалах нет.
Именно поэтому мы решили самостоятельно посмотреть, как устроено продвижение трейдеров на BanksToday и какие вопросы возникают к достоверности публикуемых оценок.
Как читателя переводят от негативного обзора к рекомендованному трейдеру
Начнём с механизма, который повторяется на страницах издания.
Человек ищет в Google или Яндексе информацию о брокере, инвестиционной платформе либо Telegram-трейдере. Попадает на BanksToday и читает критический обзор.
Например, в материале об Asset Center рассказывается о непрозрачных условиях работы терминала, отсутствии подтверждённых юридических данных у связанных с ним посредников и жалобах на вывод средств.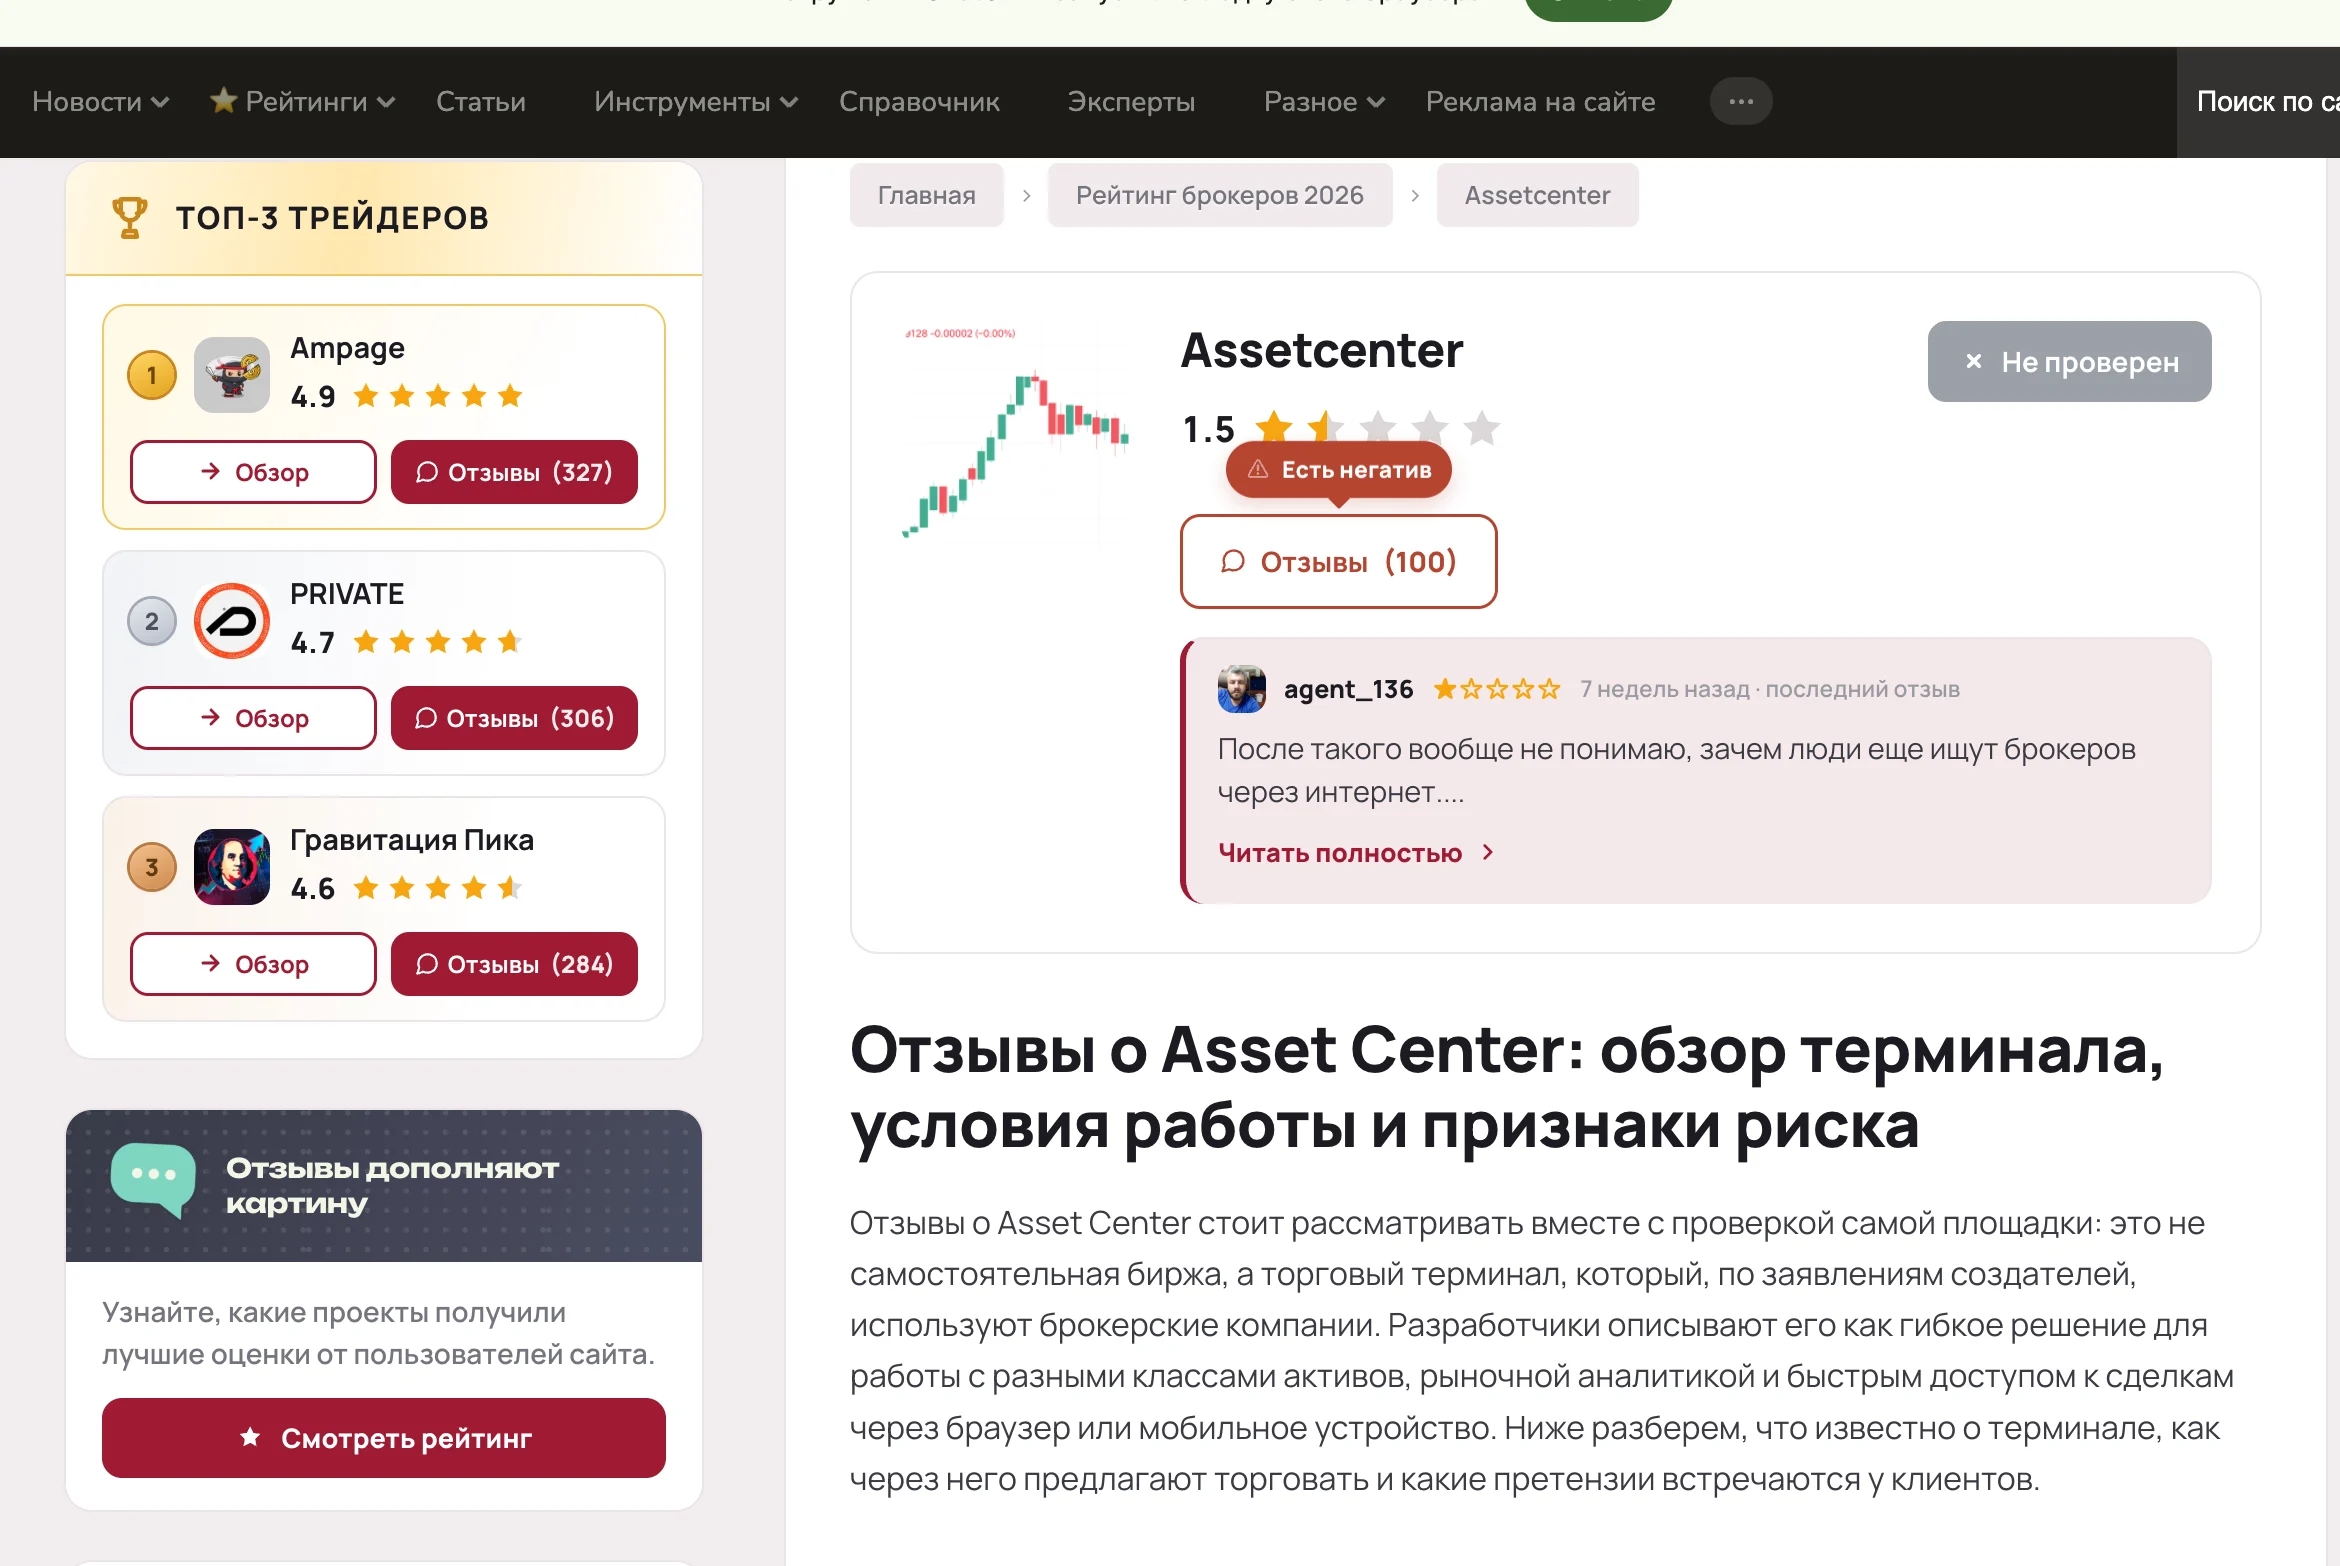
Оценка проекта на открытой при проверке странице составляла 1,5 балла из пяти.
Но посреди критического материала размещается сравнительный блок. Рядом с объектом обзора появляется другой проект — «Финансовая Культура» — уже с оценкой 4,9 и 327 отзывами.
Читателю сообщают, что более 90% этих отзывов положительные.
Далее редакция предлагает перейти к рейтингу проверенных трейдеров и рассмотреть их как альтернативу сомнительной площадке.
Внешне это выглядит как рекомендация финансового издания, которое провело самостоятельный анализ.
Однако здесь появляется конфликт интересов, требующий объяснения.
Площадка сначала убеждает читателя в рискованности одного проекта, после чего направляет его к другому, которому сама присвоила высокий рейтинг.
Такая схема сама по себе не является нарушением. Независимые финансовые издания вправе сравнивать компании и рекомендовать более подходящие продукты.
Проблема возникает тогда, когда методика проверки непрозрачна, а продвижение отдельных участников может иметь коммерческий характер, не раскрытый читателю.
Мы обнаружили повторяющиеся рекомендации в пользовательских комментариях
Следующая находка связана с отзывами.
На BanksToday посетители могут оставлять комментарии под обзорами. Казалось бы, именно здесь читатель должен получить независимый опыт других людей.
Однако на нескольких страницах обнаруживается сходный сценарий обсуждения.
Сначала один пользователь выражает разочарование в брокерах. Затем другой советует внимательнее проверять проекты. После этого третий рассказывает, что уже попробовал услуги определённого трейдера, начал с небольшой суммы и смог вывести деньги.
В качестве примера можно посмотреть обзор Online Platform.
В обсуждении пользователь Sergey Z. рассказывает, что протестировал другой трейдерский проект минимальным депозитом, частично вывел средства и только после этого увеличил вложения. В его сообщении содержится ссылка на Dehol.
Похожую историю мы обнаружили на странице XC Protocols, где среди комментариев появляется рекомендация Gesonant.
Аналогичные формулировки встречаются и в материалах об Influe, «Простых финансах» и других проектах.
Любопытно, что меняются названия рекомендуемых проектов и отображаемые имена комментаторов, но аргумент остаётся почти одинаковым: небольшая проверочная сумма, успешный вывод, последующее увеличение депозита.
В маркетинге такая конструкция имеет понятную задачу — снять главный страх потенциального клиента перед переводом денег.
Читателю не предлагают сразу вложить крупную сумму. Ему показывают пример человека, который якобы уже проверил возможность вывода и остался доволен.
Однако реальные независимые подтверждения этих историй в самих комментариях отсутствуют.
Повторение похожих сообщений не доказывает, что отзывы заказные. Но наличие почти одинаковых историй с рекламными ссылками под разными обзорами даёт основания проверить происхождение комментариев и правила их модерации.
Особенно если подобные рекомендации систематически ведут к одним и тем же высоко оценённым участникам рейтингов.
Математика не сходится: как 327 отзывов с 39 единицами дают рейтинг 4,9
Это наиболее показательная часть проверки.
На странице проекта Centrion отображались следующие сведения:
| Показатель | Данные BanksToday |
|---|---|
| Количество отзывов | 327 |
| Средняя оценка | 4,9 из 5 |
| Отзывов с одной звездой | 39 |
| Статус | Проверен №1 |
Попробуем посчитать среднюю оценку самостоятельно.
Допустим, что все остальные 288 пользователей оставили максимально возможную оценку — пять звёзд.
Тогда получится:
(39 × 1 + 288 × 5) / 327 = 4,52 балла.
Это максимально возможное среднее значение при указанных условиях.
Даже если каждый отзыв, кроме 39 отрицательных, имеет пять звёзд, получить средний рейтинг 4,9 невозможно.
Для оценки 4,9 доля однозвёздочных отзывов при такой модели должна быть существенно меньше.
На странице при этом не объясняется, что средний балл рассчитывается по специальной формуле с весами или исключением отдельных оценок.
Следовательно, опубликованные числовые показатели не согласуются между собой, если речь идёт об обычном среднем арифметическом всех 327 оценок.
Мы не можем по этому расхождению установить, были ли отзывы сфальсифицированы, допущена ошибка расчёта или использована неизвестная система весов. Но утверждение о средней пользовательской оценке 4,9 требует объяснения.
Для финансового рейтинга подобное расхождение существенно. Именно эти оценки используются для формирования доверия к проектам, предполагающим внесение денежных средств.
Centrion и Oners: два проекта с практически одинаковыми обзорами
Ещё одно обстоятельство оказалось не менее интересным.
Мы сравнили страницу Centrion с обзором проекта Oners.
На странице Centrion описывается команда, работающая с 2019 года и предлагающая многовекторный копитрейдинг. По версии публикации, сделки могут копироваться сразу у 12 трейдеров.
Теперь посмотрим обзор Oners.
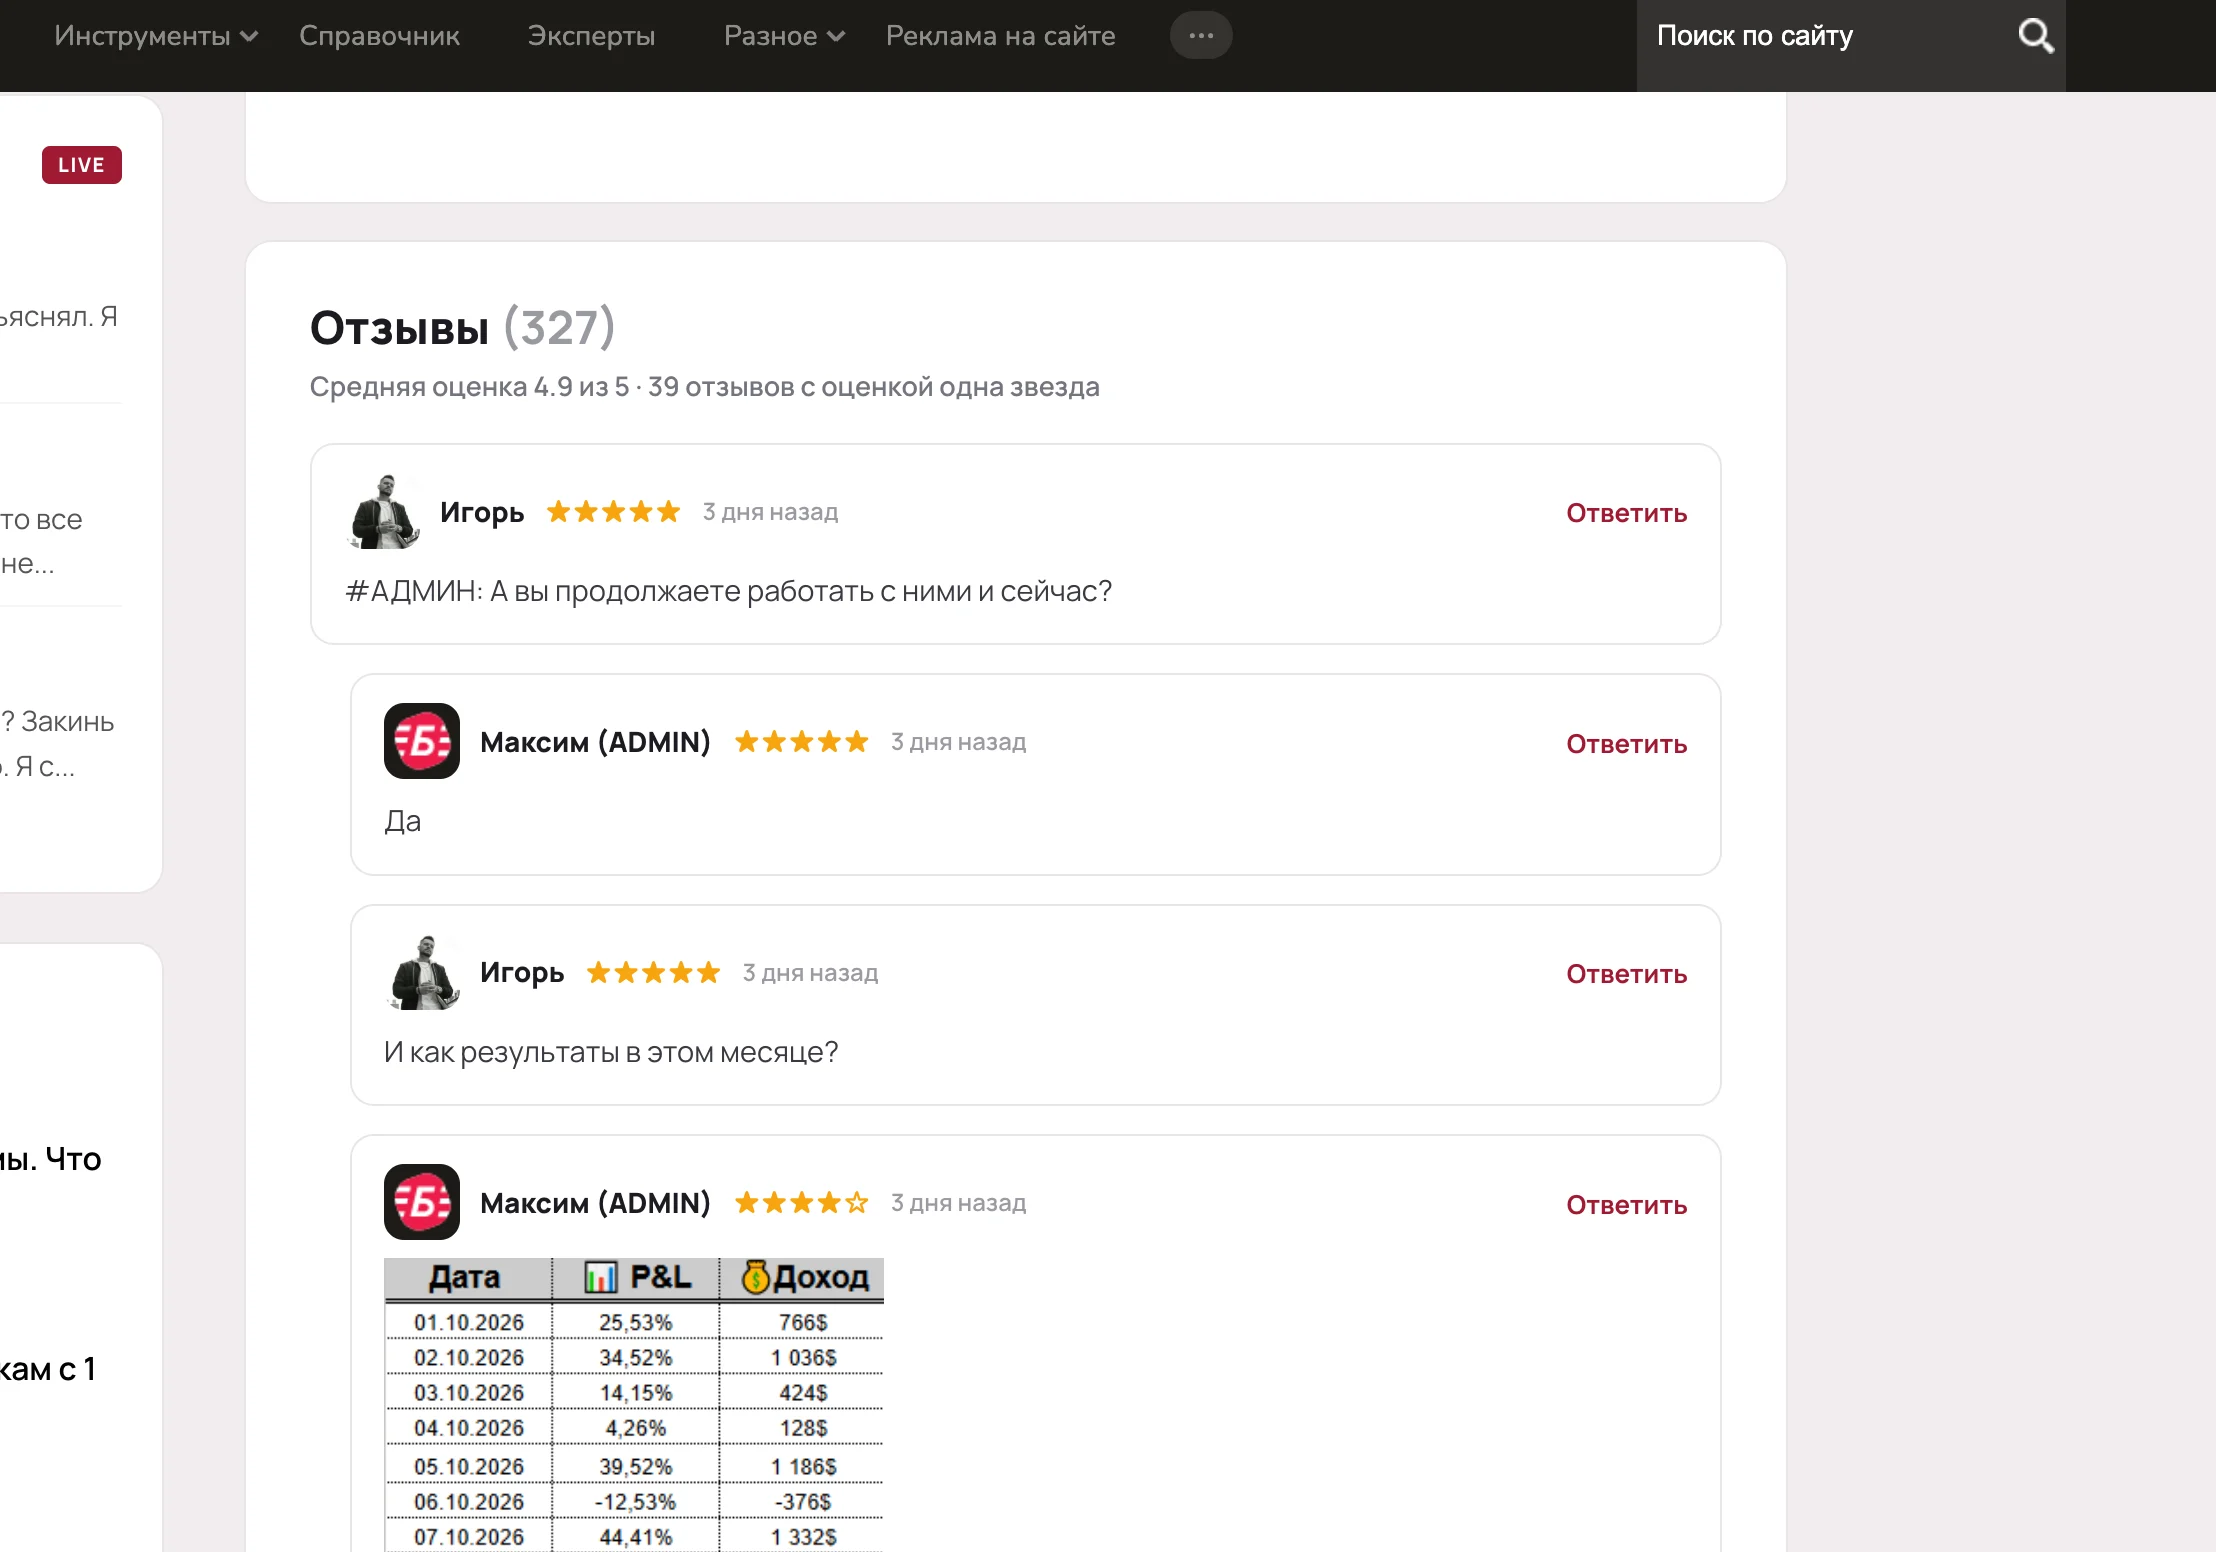
Описание повторяет ту же конструкцию: команда работает с 2019 года, развивает собственную экосистему, предлагает многовекторный копитрейдинг и использует сделки 12 трейдеров.
В обоих материалах совпадают заявленные условия депозитов:
| Сумма вложений | Комиссия с прибыли |
|---|---|
| $200–500 | 30% |
| $500–1000 | 20% |
| От $3000 | Индивидуально |
В обоих обзорах рассказывается об инвесторах, которых распределяют по группам, предоставляют куратора и подключают к системе копирования сделок.
Совпадает и обещание возместить депозит, если инвестор не получит прибыль в течение первых двух месяцев.
Но ещё интереснее совпадение отзывов.
На обеих страницах мы обнаружили одинаковые основные показатели: 327 отзывов, средняя оценка 4,9 и 39 оценок в одну звезду.
Фрагменты пользовательских дискуссий также повторяются. Например, обсуждение VIP-обслуживания, комиссии 5% и ожидания свободных мест присутствует в материалах обоих проектов.
При этом названия команд разные, а ссылки на Telegram ведут к разным адресам.
Для журналистского обзора это серьёзный вопрос.
Если редакция действительно проводила независимое тестирование двух разных инвестиционных продуктов, почему результаты, условия сотрудничества, структура обзора и отзывы настолько похожи?
Допустим, оба проекта используют одну платформу или имеют общего оператора. Тогда логично раскрыть такую связь.
Если связи нет, необходимо объяснить происхождение практически одинаковых материалов.
Без этого читатель не может определить, отражает ли оценка реальную проверку каждого проекта или типовой текст, адаптированный под разные названия.
Что означает «Проверен» и кто проводил эту проверку
BanksToday использует отметку «Проверен» как показатель доверия.
В рейтингах упоминаются доходность, стабильность результатов, торговая статистика, прозрачность и пользовательские отзывы.
Но для подтверждения квалификации трейдера одних заявлений редакции недостаточно.
Представим, что инвестору предлагают доверить $3000 команде, которая будет копировать сделки других участников рынка.
Для оценки риска ему необходимы сведения о юридическом лице, фактическом получателе денег, торговых счетах, правилах управления капиталом и способах вывода средств.
Отдельный вопрос — результаты торговли.
Если команда утверждает, что зарабатывает на криптовалютном рынке несколько лет, подтвердить это можно историей сделок, биржевыми отчётами или результатами независимого аудита.
Скриншоты прибыльных операций не решают проблему. Они позволяют показать выбранные сделки, скрывая убытки и общую просадку счёта.
Для корректного сравнения важны net PnL после комиссий, максимальная просадка, период наблюдения, размер капитала и правила учёта пополнений и выводов.
На изученных страницах Centrion и Oners мы не обнаружили достаточной публичной методики, позволяющей независимо воспроизвести присвоение статуса «Проверен №1» и оценки 4,9.
Поэтому читателю остаётся доверять самому изданию.
Именно эта зависимость от редакционной оценки делает прозрачность рейтинга особенно существенной.
Обещание вернуть депозит: кто и за счёт чего возместит убытки
В обзорах Centrion и Oners обращает на себя внимание условие о возмещении депозита за первые два месяца при отсутствии прибыли.
Для инвестора это может выглядеть как страховка от неудачных сделок.
Но здесь необходимо установить, что именно обещает компания.
Предположим, человек переводит $1000, а результат торговли за два месяца составляет минус 40%.
На счёте остаётся $600.
Если проект гарантирует возврат первоначальных вложений, разницу в $400 должен кто-то компенсировать.
За счёт чего произойдёт компенсация? Из собственного капитала компании, страхового фонда, средств других участников или резервов торговой стратегии?
Без ответа на этот вопрос обещание не позволяет оценить реальную защищённость клиента.
Более того, в опубликованных обсуждениях один из комментаторов объясняет, что торговля ведётся на аккаунтах самой команды, а инвестор наблюдает за результатами через бота.
Если описанный способ работы соответствует реальности, он существенно отличается от классического копитрейдинга, когда активы находятся на личном биржевом счёте клиента.
При переводе активов на счёт третьего лица появляется дополнительный риск: человек может не иметь самостоятельной возможности распоряжаться своими средствами и проверять остаток непосредственно на бирже.
Баланс внутри Telegram-бота ещё не является доказательством того, что соответствующая сумма действительно находится на биржевом счёте и доступна для вывода.
Следовательно, проверка подобных услуг должна начинаться с установления того, кто контролирует активы.
Сколько зарабатывает трейдерская команда и чем рискует клиент
Возьмём условия из опубликованных обзоров.
Инвестор вносит $500. За месяц стратегия приносит 20% до комиссии, или $100 прибыли.
Если комиссия команды составляет 20% от положительного результата, её вознаграждение — $20.
Инвестор получает $80, то есть 16% от первоначального капитала до иных возможных расходов.
Однако при потере 40% депозита клиент лишается $200.
Само по себе вознаграждение от прибыли не противозаконно. Аналогичные модели используют управляющие компании и сервисы копитрейдинга.
Но в непрозрачной схеме управляющий может быть заинтересован в повышении риска: удачная сделка приносит комиссию, а убыток полностью или преимущественно ложится на инвестора.
Для устранения такого конфликта интересов применяются ограничения максимальной просадки, правила расчёта вознаграждения, механизмы high-water mark и независимый учёт клиентских средств.
В изученных обзорах подробная информация об этих механизмах не представлена.
Почему рейтинг брокеров вызывает отдельные вопросы
На BanksToday существует рейтинг брокеров, который, согласно его описанию, должен учитывать регулирование, комиссии и качество обслуживания клиентов.
Однако в одном перечне с брокерскими проектами находятся Telegram-трейдеры и другие сервисы, деятельность которых может существенно отличаться от лицензируемой брокерской деятельности.
Например, «Реализация Пика» появляется как в трейдерских подборках, так и в рейтинге брокеров.
Само смешение категорий не является юридическим нарушением. Но оно усложняет сравнение.
Брокер, предоставляющий доступ к финансовым инструментам, частный трейдер, продающий сигналы, и команда, принимающая клиентские средства в управление, имеют разные бизнес-модели и правовой статус.
Проверять их исключительно по единой пятибалльной шкале без раскрытия методики некорректно.
Тем более если читатель воспринимает слово «брокер» как признак наличия профессионального участника финансового рынка.
Для проверки соответствующего правового статуса можно использовать реестр участников финансового рынка Банка России.
При этом отсутствие лицензии у человека, который лишь ведёт образовательный блог, не доказывает незаконность его деятельности. Лицензирование зависит от фактически оказываемых услуг.
BanksToday продаёт статьи, ссылки и места внутри публикаций
Посмотрим на коммерческую деятельность самого издания.
На странице рекламного сотрудничества BanksToday открыто предлагает размещение публикаций, подготовку материалов, интервью, ссылки и места внутри существующих статей.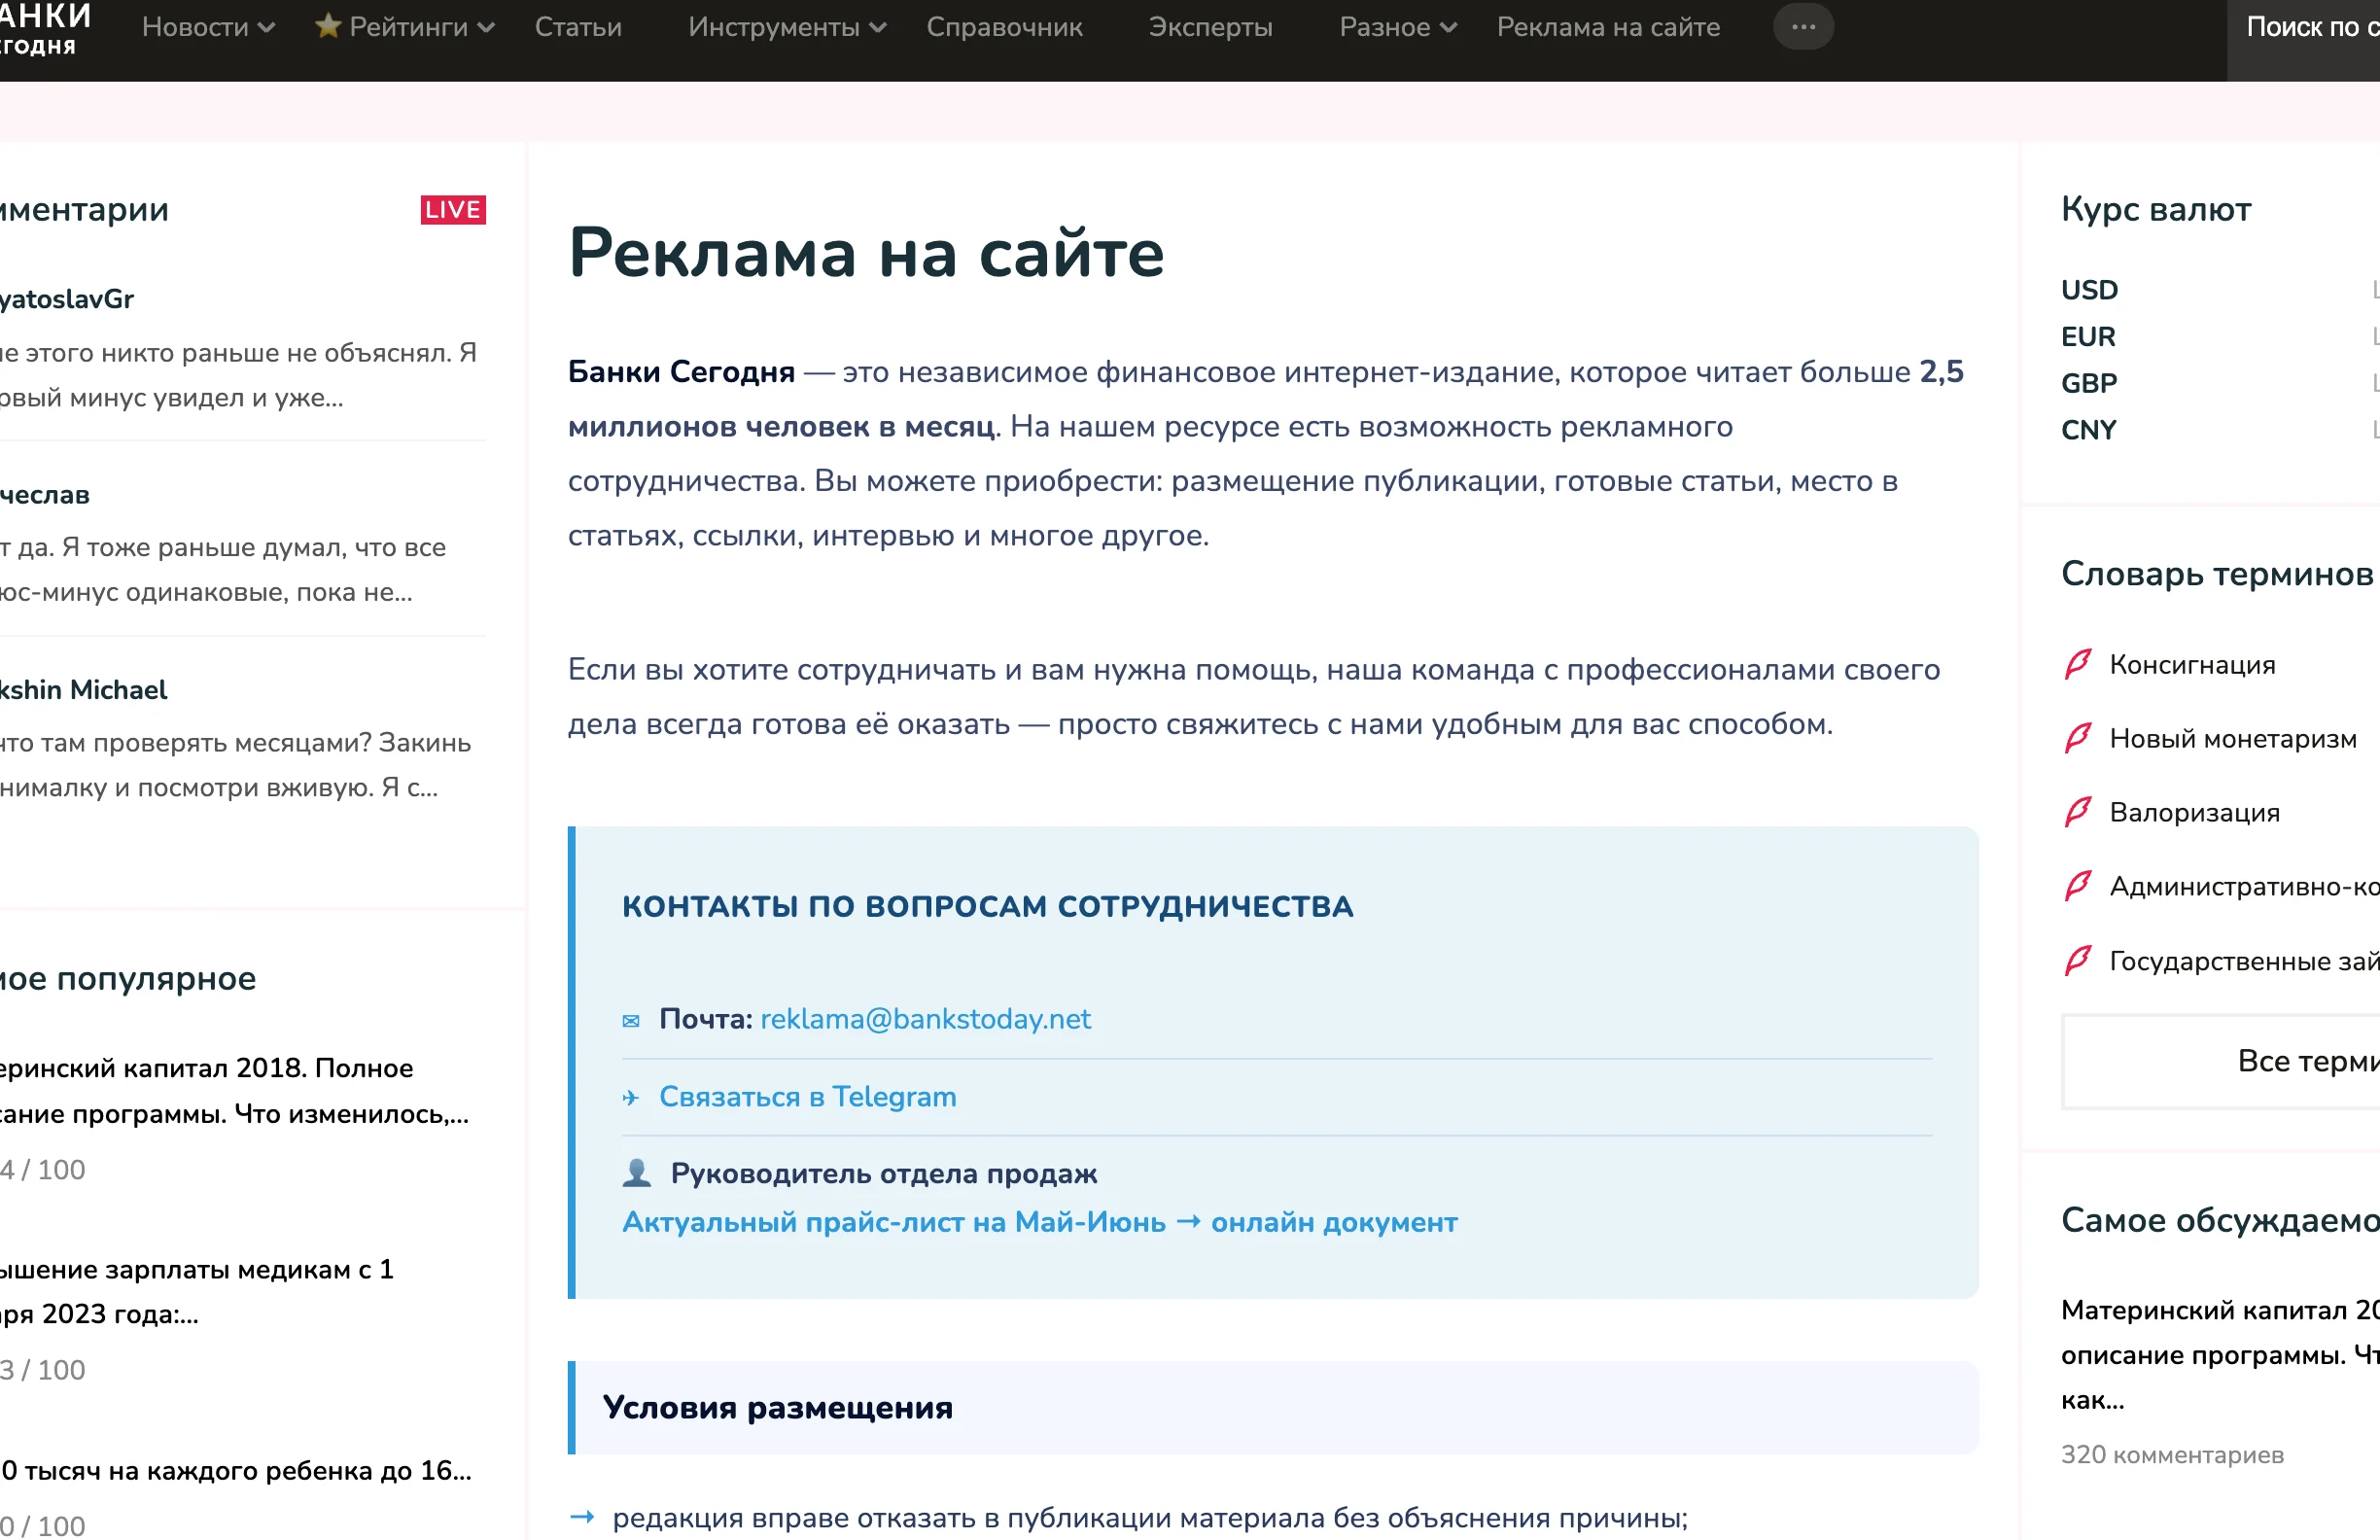
Это установленный факт, поскольку информацию об услугах публикует сам сайт.
Издание также заявляет аудиторию более 2,5 млн человек в месяц. Независимого подтверждения этой цифры в рамках нашего исследования нет.
При этом в разделе «О нас» редакция позиционирует материалы как объективную финансовую информацию и заявляет об отсутствии заказных публикаций и навязчивого продвижения Forex.
Получается существенное смысловое расхождение.
С одной стороны, сайт обещает читателям независимую редакционную оценку. С другой — предлагает рекламодателям платное размещение материалов и ссылок.
Само по себе это нормально для коммерческого СМИ: рекламные доходы позволяют финансировать редакцию.
Вопрос заключается в разделении рекламы и редакционного контента.
При существовании платных форматов сотрудничества необходимо понимать, распространяется ли коммерческая модель на участников рейтингов и сравнительные блоки.
Мы не располагаем договорами, счетами или платёжными документами, подтверждающими оплату конкретных мест в рейтингах Centrion, Oners или других упомянутых проектов.
Поэтому считать доказанным, что эти участники покупали позиции, нельзя.
Но выявленные повторяющиеся рекомендации и сходные рейтинговые материалы требуют объяснения принципов отбора.
Что говорит закон о рекламе
Рассмотрим ситуацию с юридической стороны.
Статья 3 Федерального закона № 38-ФЗ «О рекламе» определяет рекламу через её направленность на привлечение внимания к объекту продвижения, формирование интереса и продвижение на рынке.
Это означает, что рекламный характер информации зависит от содержания и обстоятельств размещения. Само название «обзор», «отзыв» или «рейтинг» не гарантирует, что материал будет признан исключительно журналистским.
Однако закон не распространяется на справочно-информационные и аналитические материалы, основная цель которых не состоит в продвижении конкретных товаров или услуг.
ФАС в письме от 9 апреля 2025 года № АК/32908/25 отдельно разъясняла, что оценка рекламного характера информации проводится с учётом её содержания и способа размещения.
Поэтому применительно к BanksToday необходимо установить, являются ли выделенные рекомендации частью независимой аналитики или самостоятельным продвижением определённых проектов.
Если конкретная публикация или блок будут признаны интернет-рекламой, могут применяться требования статьи 18.1 закона № 38-ФЗ, включая идентификацию рекламодателя, маркировку и присвоение рекламного идентификатора в предусмотренных законом случаях.
Есть и статья 28, регулирующая рекламу финансовых услуг и финансовой деятельности.
Она содержит ограничения на обещания будущей доходности в предусмотренных законом обстоятельствах, устанавливает требования к раскрытию информации и запрещает рекламу отдельных лицензируемых финансовых услуг лиц, которые не имеют необходимого права на такую деятельность.
Но её применимость к конкретному Telegram-трейдеру зависит от того, какие именно услуги он оказывает.
Отдельное требование статьи 5 — достоверность рекламы.
Если информация о доходности, проверке проекта или пользовательских результатах используется как рекламный аргумент, её достоверность может иметь юридическое значение.
За нарушения рекламного законодательства предусмотрена административная ответственность по статье 14.3 КоАП РФ.
Например, общий состав правонарушения предусматривает для юридических лиц штраф от 100 тысяч до 500 тысяч рублей. Для отдельных нарушений интернет-маркировки действуют самостоятельные составы и санкции.
Но назначение штрафа возможно только после установления конкретного нарушения и лица, ответственного за него.
Какие вопросы остаются к редакции BanksToday
По итогам проверки мы считаем обоснованным запросить у издания разъяснения по следующим обстоятельствам:
- На основании каких документов Centrion, Oners и другие участники получают статус «Проверен»?
- Почему при 327 отзывах, включая 39 однозвёздочных, отображается средняя оценка 4,9?
- Чем объясняется совпадение текстов, финансовых условий и пользовательских обсуждений в обзорах разных проектов?
- Как редакция проверяет личности авторов отзывов и предотвращает размещение рекламных рекомендаций под видом комментариев?
- Получают ли участники рейтингов платное продвижение, приоритетное размещение или другие коммерческие преимущества?
- Как разграничиваются рекламные материалы и независимые редакционные рекомендации?
- Проверяется ли правовой статус проектов, предлагающих клиентам передавать деньги в управление или копировать сделки?
- Какие документы подтверждают опубликованные обещания возместить вложенный депозит при отсутствии прибыли?
Ответы на эти вопросы позволили бы оценить достоверность рейтингов и проверить, какие сведения могут вводить читателей в заблуждение.
На момент подготовки материала мы не получали отдельного официального комментария редакции BanksToday по обнаруженным расхождениям.
Чем это опасно для обычного инвестора
Риск подобной системы рекомендаций заключается не в самом существовании платных публикаций.
Проблема возникает, когда читатель воспринимает неподтверждённую оценку как свидетельство независимой проверки и на её основании переводит реальные деньги.
Представим, что пользователь ищет информацию о сомнительном Telegram-трейдере и попадает на критический обзор.
BanksToday предупреждает его об опасности этого проекта, а рядом показывает другого специалиста со статусом «Проверен №1» и оценкой 4,9.
У человека появляется логичное впечатление: первый проект плохой, а второй прошёл проверку финансового издания.
Если далее его направляют в Telegram, где предлагают инвестировать $500, $1000 или $3000, редакционная рекомендация становится частью цепочки принятия финансового решения.
Именно поэтому к рейтингам финансовых проектов должны предъявляться повышенные требования к воспроизводимости оценок и подтверждению заявленных результатов.
До появления проверяемой методики мы не рекомендуем рассматривать высокую позицию в таком рейтинге как самостоятельное основание для перевода денег.
Что будет дальше с жалобой в ФАС
Сейчас подтверждённым процессуальным фактом является рассмотрение обращения о возможных нарушениях рекламного законодательства.
Согласно пункту 17 Правил, утверждённых постановлением Правительства РФ от 24 ноября 2020 года № 1922, антимонопольный орган вправе продлить первоначальный срок рассмотрения заявления не более чем на месяц для сбора и анализа дополнительных доказательств.
Из предоставленного ответа следует, что ведомство воспользовалось возможностью продления.
До 16 ноября 2026 года заявителю должны сообщить о результатах рассмотрения.
После проверки возможны различные решения: установление отсутствия достаточных признаков нарушения, принятие мер в рамках компетенции антимонопольного органа либо дальнейшее разбирательство при наличии оснований.
Какой именно результат будет получен, пока неизвестно.
Наш вывод
Проверка BanksToday выявила несколько обстоятельств, которые редакции необходимо объяснить.
Это математическое расхождение между числом отзывов и средней оценкой, повторение одинаковых инвестиционных условий и пользовательских дискуссий у разных трейдерских проектов, а также систематическое перенаправление читателей от критических обзоров к участникам собственных рейтингов.
Дополнительный вопрос вызывает сочетание заявленной независимости редакции с коммерческими услугами по размещению материалов и ссылок.
Эти факты дают основания для более подробной проверки, но сами по себе не устанавливают мошенничество со стороны владельцев сайта или упомянутых трейдерских проектов.
Жалоба в ФАС на Bankstoday.net уже подана. Антимонопольный орган подтвердил проверку обстоятельств и продлил рассмотрение до 16 ноября 2026 года.
До получения решения ФАС открытым остаётся главный вопрос: почему финансовое издание предлагает доверять «проверенным» трейдерам, если опубликованные им оценки и результаты проверки невозможно независимо подтвердить по представленным сведениям?
Мы продолжим следить за результатами рассмотрения обращения. Новые документально подтверждённые обстоятельства и позиция редакции BanksToday могут быть включены в последующие обновления публикации.
Материал подготовлен на основе общедоступных страниц Bankstoday.net, действующего законодательства РФ и предоставленной редакции копии ответа антимонопольного органа. Проверка проводилась 22 октября 2026 года. Рейтинг, содержание страниц и ссылки могут изменяться после публикации.
Добавить комментарий